SERVICIO / Software e integraciones
Qué trabajo demuestra
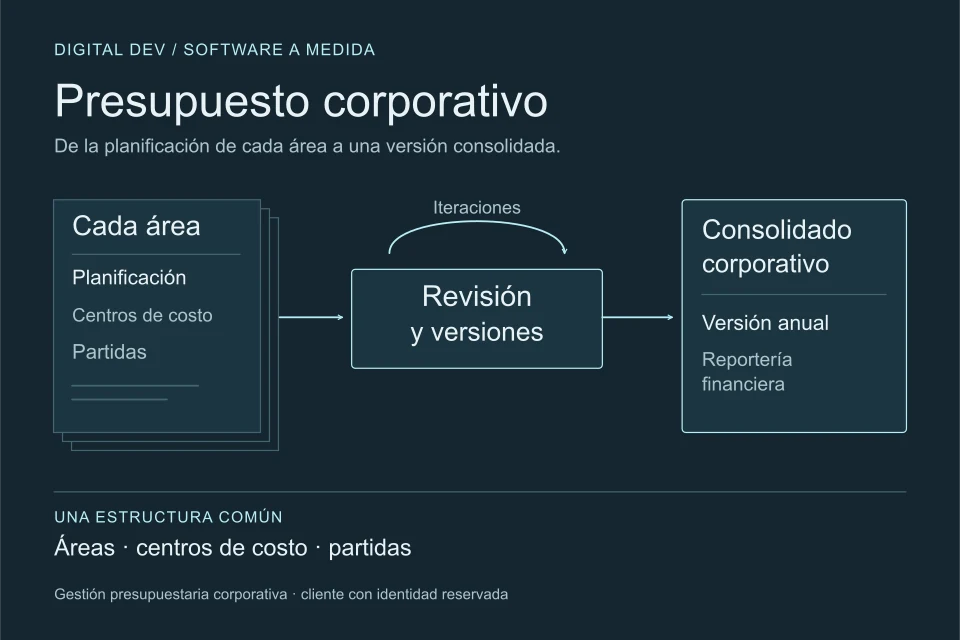
Desarrollo de software que representa un proceso propio de la organización: participación de distintas áreas, versiones de revisión y consolidación de la información.
Conocer el servicio01 / CONTEXTO
El desafío
La organización necesitaba preparar su presupuesto anual con la participación de distintas áreas y someterlo a sucesivas revisiones antes de cerrar la versión definitiva. El desafío era conservar una estructura coherente entre los presupuestos de cada área y el consolidado utilizado en la reportería financiera.
02 / TRABAJO REALIZADO
Nuestra intervención
Llevamos esa lógica de negocio a una aplicación de presupuestos. Cada área podía construir su planificación sobre la estructura definida por la organización, mientras el sistema reunía la información por centros de costo y partidas. El desarrollo contempló distintas versiones para acompañar las iteraciones de revisión hasta llegar al presupuesto anual definitivo.
03 / CAPACIDAD HABILITADA
El resultado del trabajo
Quedó habilitado un proceso de elaboración y consolidación presupuestaria dentro de una aplicación específica para el negocio. La versión final servía como referencia para los reportes del año siguiente. La aplicación representó un proceso corporativo completo: participación de áreas, revisiones y consolidación.
PARA EVALUAR TU PROYECTO
Cómo revisar un proyecto de presupuestos parecido
El caso describe participación de áreas, versiones y consolidación dentro de una aplicación. Para evaluar un proyecto en tu organización, puedes convertir esas capacidades en preguntas y comprobaciones como las siguientes.
Desliza la tabla si no ves todas las columnas.
| Capacidad descrita en el caso | Decisión para tu organización | Ejemplo de comprobación |
|---|---|---|
| Participación de distintas áreas | Quién prepara y quién revisa cada parte del presupuesto | Recorrer una carga y su revisión con los perfiles que se acuerden |
| Versiones de presupuesto | Cómo reconocer qué revisión se está utilizando | Examinar dos versiones de ejemplo y distinguir los cambios definidos en el alcance |
| Consolidación anual | Qué estructura y partidas debe conservar el consolidado | Contrastar un conjunto de datos de prueba con el total y la versión esperados |
Estos criterios son ejemplos editoriales para una nueva contratación; no se presentan como pruebas o actas de aceptación del proyecto histórico.